-
自去年以来,钢铁行业依然完全走出泥潭。2022年钢铁行业经历了“历史最差一年”,今年一季度依然笼罩在“亏损”的阴影下。由于市场需求不及预期以及成本回升等原因,九成以上钢铁冶炼企业一季度盈利能力大幅下滑,部分企业陷入严重亏损。
有业内人士表示,今年一季度由于钢材价格回落幅度大于原料落价幅度,钢企盈利能力受到挤压,同时由于年初市场对复苏过于乐观,造成供给增长较快。钢企目前普遍采用行业下行周期的运营方式。有上市钢企公司人士称:“由于行业下行,目前公司原料库存保持低位,按需采购。”
一季度普遍亏损
近期,黑色系下跌看似告一段落,5月4日刷新了去年11月14日以来新低后,5日便开启触底反弹走势。市场中也传出这样的声音:大跌之后,黑色系远月做多机会或已到来!
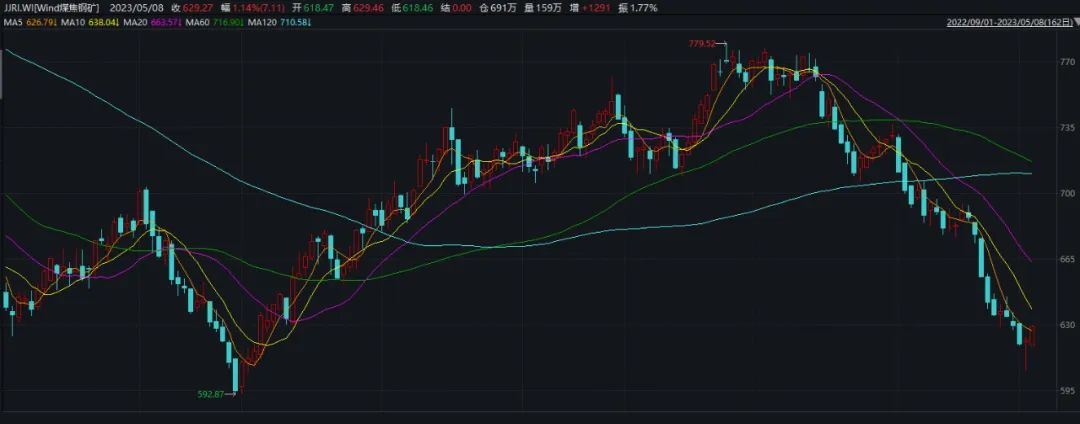
日前,国家统计局2023年3月分行业主要工业经济指标出炉。数据显示,截至2023年3月,黑色金属冶炼和压延加工业亏损企业亏损总额达309.1亿元,相比于去年同期增加105.7亿元,增幅达52%。此外,截至2023年3月,黑色金属冶炼和压延加工业平均用工数据累计值为188.7万人,相比去年同期累计暴减10.1万人。
近日,多家钢企发布一季度报,多家利润下降甚至出现亏损。宝钢股份刚刚公布的一季报显示,公司归属于上市公司股东的净利润18.45亿元,同比下降50.56%。同一天披露一季报的还有鞍钢股份,马钢股份,重庆钢铁等上市钢企,其中马钢股份一季度亏损5.09亿,同比下降140.63%;鞍钢股份一季度亏损1.49亿元,同比下降110.05%;重庆钢铁一季度亏损1.05亿,同比下降123%。
业内人士认为,造成今年一季度钢铁行业利润同比下滑的主要原因有两方面,一是对消费恢复的过度乐观预期,造成供给端增长过快,供大于求;二是成品端落价速度较原燃料价格下跌速度更快,对钢企利润形成挤压。
国家统计局经济数据显示,一季度国内粗钢产量约2.62亿吨,同比增长6.1%;生铁产量2.2亿吨,同比增长7.6%;钢材产量3.33亿吨,同比增长5.8%;折合粗钢表观消费量为2.43亿吨,同比增长1.9%。重点企业各月钢材库存均高于去年同期,供给端增幅高于消费端恢复情况。
中钢网高级分析师李广波表示,年初疫情管控放开后,钢厂、钢贸商以及市场终端对今年市场需求信心过于乐观,钢厂一季度产量提高了近2000万吨,造成了市场供给端压力过大。
针对近期钢价的下跌,中钢网特约分析师、钢铁行业资深专家、友发集团高级顾问韩卫东表示,本次钢价的下跌是因为“产量高、需求弱、原燃材料价格高位暴跌以及国外的系统性风险担忧、资本作用”等几大因素的共同作用导致的。
在谈到钢价何时结束下跌,韩卫东认为两个条件满足均可,一是产量快速下降到280多万吨,供需平衡,二是价格跌过头,跌到去年最惨的时候的价格。“目前是价格先到位了,唐山带钢最低价,距去年最低价只差几十。前年两次和去年一次的超千元暴跌,都是在5000以上开始的,这次从4300多开始跌,跌了700多,已经超跌了。产量没有快速下降之前,成本负反馈就难持续,而产量真的快速下降了,钢材的供需平衡又改变了,钢材又难以下跌了。”韩卫东说道。
钢企纷纷主动减产
钢铁终端供需失衡也带动了产业链上游原燃料价格的下跌。在弱势行情下,钢厂开始批量主动减产,降低原燃料需求造成原燃料价格下降,而成本下降进一步拉低了钢铁成材的价格,两者形成螺旋式下跌。
二季度以来,在中钢协倡导下,钢厂开始主动限产。西北联钢各股东钢企及区域内主要钢企计划从4月25日开始自发自律进行减停产,减产比例约30%;另外山东地区部分建筑钢企,计划5月份按20%左右比例进行压缩产量。
随着铁水产量开始下降,铁矿石价格二季度开始大幅下跌,目前日照港PB粉价格跌破800元/吨,铁矿石期货主力合约i2309价格也跌破700元/吨。
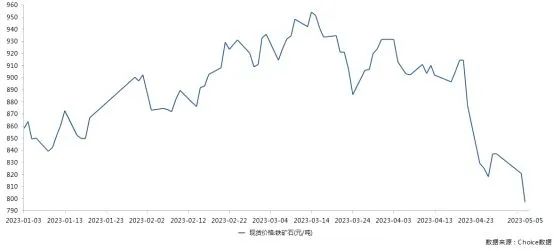
铁矿石现货价格变化情况(数据来源:Choice)
而近期焦煤、焦炭价格的下跌情况较铁矿石更为严重。焦炭价格自三月底、四月初出现首轮提降,目前已持续提降六轮,累降500-600元/吨,5月6日山西地区准一级冶金焦价格为1986元/吨。
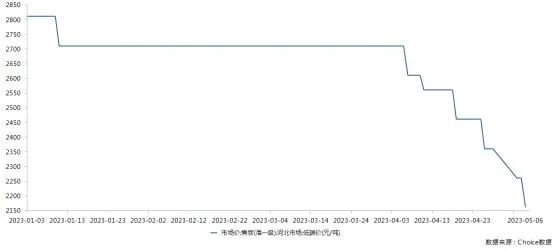
焦炭现货价格变化情况(数据来源:Choice)
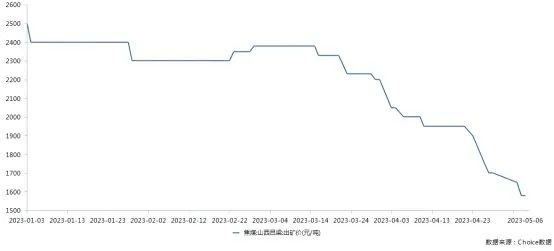
焦煤现货价格变化情况(数据来源:Choice)
焦煤价格在二季度开始出现“塌方式”降价,5月6日,山西吕梁地区低硫主焦煤价格约1600元/吨。山西某煤炭贸易商张经理表示,近两月焦煤价格大幅回落,部分煤种价格降幅达到1000元/吨以上,而焦煤价格暴跌钢材也就失去了价格支撑,两者相互形成拖拽效应。
谈到目前的企业经营,韩卫东认为,现在可以松一口气,正常经营即可。当前的形势,过于乐观是危险的,但过于悲观则是致命的,我们要学会面对新的形势,不断提升自我,砥砺前行。
(责任编辑:zgltw)