-
3月中旬以来,钢材价格持续下行,步入4月后,美联储通胀问题加剧,鹰派加息言论再度占据上风,国际资本投资预期下降,期货市场大幅走低,带动现货价格回落,并不断刷新年内新低。纵观4月行情走势,大概可以用以下三个关键词概括: 钢价急跌
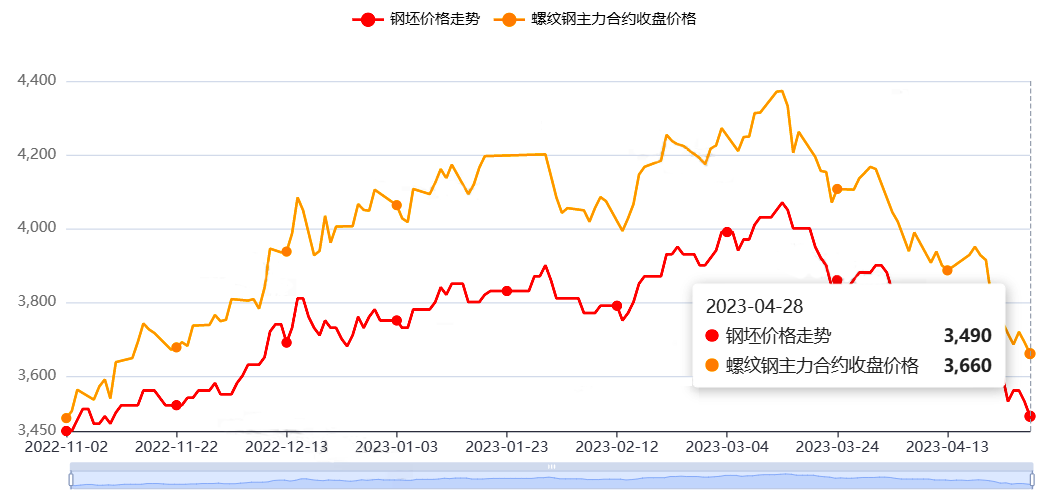
以唐山钢坯为例,钢坯价格从4月1日的3900元/吨,一路下跌至五一假期前(4月28日)的3490元/吨,跌幅410元/吨!从月初的缓跌到中下旬的急跌,10天狂跌270元/吨,较2022年4月28日的4740元/吨狂降1250元/吨,这已是2023年以来的最低价。4月28日螺纹钢主力合约收盘价格报3660元/吨,再次刷新年度最低,跌势依旧是急转直下。
钢厂亏损
从4月份开始,长流程钢厂螺纹钢利润大幅下滑,短流程钢厂螺纹钢全面亏损。据相关数据显示,上周唐山主流样本钢厂平均铁水不含税成本为2815元/吨,平均钢坯含税成本3654元/吨,与4月29日当前普方坯出厂价格3490元/吨相比,钢厂平均亏损164元/吨。另据4月25日经济观察报消息,华东地区某钢厂吨钢亏损在100元左右,而西北个别钢厂亏损更为严重,高达400-500元/吨。
与此同时,上周各钢企一季度业绩报相继出炉。多数钢企营收和利润均出现不同程度下滑,鞍钢、首钢、太钢由盈转亏。其中太钢不锈一季度亏损5.92亿元,马钢股份亏损5.09亿元,安阳钢铁亏损3.72亿元,山东钢铁亏损3.09亿元,鞍钢股份亏损1.49亿元,首钢股份亏损5847.66万元。由此可见,钢厂亏损已成为普遍情况。
联合减产
4月24日中钢协召开一季度部分钢铁企业经济运行座谈会,会上呼吁钢铁企业主动减产。
西北联钢在4月25日召开协调限产会议进行响应,减产比例不低于30%,涉及高炉15座以上(包含前期已停产高炉),预计日均减少铁水产量6万吨以上,减产时间暂定至5月底,复产时间待定。
近日,山东地区部分钢厂召开会议,会议达成共识,鉴于当下市场普遍亏损状态;五月份各钢厂结合4月份产量,按20%左右比例进行压缩产量,以稳定省内建材市场秩序。
钢厂减产也从侧面反映出,供给量太大,需求较弱,造成供需错配下钢厂处境艰难,钢厂不得不主动减产,缓解供给压力,长期来看利好钢材价格,但产量占有率影响有限,短期内影响不大。
5月钢市预测
供给方面
目前钢铁供给强度高于消费增长,企业库存同比上升。一季度,我国粗钢产量同比增长6.1%,而折合粗钢表观消费量仅同比增长1.9%,且钢铁企业的钢材库存高于去年同期水平。国内粗钢日均产量达到阶段性高点后开始下降,在全行业亏损的境况下,预计后期供给压力进一步减轻。
从建筑钢材相关数据看,从4月份开始,长流程钢厂螺纹钢利润大幅下滑,短流程钢厂螺纹钢全面亏损;鉴于一季度国内粗钢产量同比明显增加,而政策要求是全年产量平控,加上亏损倒逼,预计5月份国内建筑钢材产量继续回落。不过随着原材料价格下跌幅度加大,钢厂产量或将有所回升。
需求方面
据中物联钢铁物流专业委员会表示,预计5月份,钢材市场需求或仍有小幅下降。4月份建材市场成交和下游需求表现都比较平淡,制造业、基建、房地产投资增速均有不同程度的下滑,未来需求也难有起色。
由于4月份需求已经有一定程度下滑,5月份下降空间有限,预计5月钢材需求可能会延续4月以来下行势头,环比有小幅下降。
成本方面
4月份原材料价格已经有较大幅度下降,采购依旧没有起色,难以呈现触底反弹态势,在生产下降的情况下,原材料价格也将继续呈现下降态势。成材方面,由于5月份原材料价格的支撑力度预计继续减弱,钢材价格或将继续震荡下行。
宏观信息
1.Wind数据显示,截至4月25日,今年以来,已发行新增专项债15352.28亿元,整体高于去年同期,占全年专项债新增限额的40.4%。
2.4月26日,财政部公布了《2023年3月地方政府债券发行和债务余额情况》。2023年1-3月,全国发行地方政府债券21097亿元,其中一般债券5916亿元、专项债券15181亿元。分省份来看,今年一季度,河北省、浙江省、福建省、山东省、广东省、四川省六省份的地方债发行超千亿,山东省一季度以地方债发行1932亿元位列省份第一。
3.国家统计局服务业调查中心、中国物流与采购联合会4月30日发布数据,4月份,中国制造业采购经理指数(PMI)为49.2%,比上月下降2.7个百分点。
4.一季度,我国船舶工业经济运行企稳回升。统计数据显示,一季度,我国新接船舶订单量1518万载重吨,同比增长53%。截至3月底,手持订单量11452万载重吨,同比增长15.6%。
综上所述,当前,我国钢材市场依然面临供给冲击、需求收缩、预期转弱的“三重压力”。近期国内市场钢材价格持续快速下跌,尽管原燃料价格亦有所下降,但仍处于相对高位,预计5月钢材市场价格或将总体以震荡下跌为主,预计下半年有望出现止跌回升态势。
(责任编辑:zgltw)